
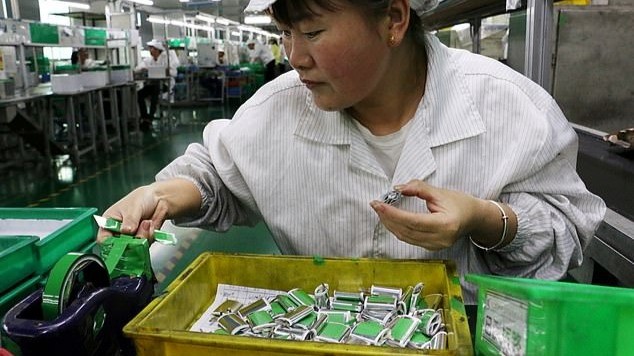
20 yıl önce elektrikli araçların ve lityum iyon pillerin bugünkü ölçekte büyüyeceği kesin değildi. Buna rağmen Çin büyük bir sanayi politikası tercihi yaptı, laf yerindeyse kumar oynadı. Ve sonuçta küresel üretim zincirinde bugün lider konuma geldi.
YAZI: ÜRÜN DİRİER, Çin 20 yıl önce küresel pil yarışının lideri değildi. Bugün dünyadaki lityum iyon pil üretim kapasitesinin yüzde 80’den fazlası Çin’de. Katot malzemelerinin yaklaşık yüzde 85’i, anot malzemelerinin ise yüzde 90’dan fazlası yine Çin’de üretiliyor. Dünyanın en büyük pil üreticisi CATL tek başına küresel elektrikli araç batarya pazarının yaklaşık yüzde 40’ını kontrol ediyor. Çin’in başarısının arkasında ise tek bir teknolojik buluş değil; hammaddeden rafineriye, kimyadan hücre üretimine, elektrikli otomobilden enerji depolamaya uzanan 20 yıllık bir sanayi politikası var. Batı elektrikli otomobile odaklanırken Çin, otomobilin gelecekteki en stratejik parçasının peşine düştü: Pil.
2000’li yılların ortasına geri dönelim.
Elektrikli otomobil henüz küresel otomotiv sektörünün merkezinde değildi. Tesla ilk otomobili Roadster’ı bile piyasaya çıkarmamıştı. Avrupa dizel motorların verimliliğini tartışıyor, Japon üreticiler hibrit araçlarda ilerliyor, ABD otomotiv endüstrisi ise içten yanmalı motor etrafında dönmeye devam ediyordu. Çin ise otomotiv yarışına oldukça geriden başlamıştı. Benzinli ve dizel motorlarda Avrupa, Japonya ve ABD’nin onlarca yıllık mühendislik birikimiyle rekabet etmek kolay değildi. Motor, şanzıman, yakıt enjeksiyonu ve otomotiv elektroniği gibi alanlarda küresel devlerin büyük bir teknolojik üstünlüğü bulunuyordu. Elektrikli otomobil ise oyunun kurallarını değiştirebilirdi. Çünkü elektrikli otomobilin en pahalı ve stratejik bileşeni içten yanmalı motor değil, bataryaydı. Çin, geleneksel otomotiv yarışında kapatması gereken onlarca yıllık teknoloji farkını aşmak yerine yeni başlayacak başka bir yarışa yatırım yapmayı seçti.
Bugün sonuç ortada. Uluslararası Enerji Ajansı'nın (IEA) verilerine göre Çin 2024 yılında dünya lityum iyon hücre üretiminin yaklaşık yüzde 80’ini gerçekleştirdi. Küresel hücre üretim kapasitesindeki payı ise yaklaşık yüzde 85’e ulaştı. 2025 sonunda dünyadaki toplam lityum iyon pil üretim kapasitesi 4 TWh’yi aşarken Çin tek başına bunun yüzde 80’den fazlasını elinde tutmaya devam etti. Dahası, Çin'in hakimiyeti yalnızca pil fabrikalarından ibaret değil. Bugün küresel katot aktif malzemesi üretiminin yaklaşık yüzde 85’i, anot aktif malzemesi üretiminin yüzde 90’dan fazlası Çin’de gerçekleşiyor. LFP, yani lityum-demir-fosfat teknolojisinde ise hakimiyet çok daha çarpıcı: Dünyadaki LFP katot malzemesi ve LFP hücre üretiminin yüzde 98'inden fazlası Çin'de gerçekleşiyor. Dolayısıyla dünyanın karşısındaki tablo artık yalnızca “Çin çok pil üretiyor” tablosu değil. Çin, pilin ekosistemini kontrol ediyor.
İLK ADIM OTOMOBİL DEĞİLDİ
Aslında Çin'in pil hikâyesini yalnızca son 20 yılla sınırlamak da tam doğru değil. Bugünün en büyük iki Çinli pil şirketinin kökleri elektrikli otomobilden önceki döneme uzanıyor. BYD, 1995 yılında Shenzhen'de yalnızca 20 çalışanla şarj edilebilir pil üreticisi olarak kuruldu. 1996'da lityum iyon pil üretimine geçti. 2000 yılında Motorola'nın Çin'deki ilk lityum iyon pil tedarikçisi, iki yıl sonra da Nokia'nın tedarikçisi oldu. Otomotiv sektörüne ise ancak 2003 yılında girdi. Yani bugün dünyanın en büyük elektrikli otomobil üreticilerinden biri olan BYD aslında otomobil üretip daha sonra pil yapmayı öğrenmedi. Tam tersini yaptı. Önce pil üretmeyi öğrendi, ardından otomobil üretmeye başladı.
CATL'nin hikâyesi de benzer. Şirketin kurucu ekibi 1999'da tüketici elektroniğine yönelik lityum iyon pilleri üreten ATL'yi kurdu. CATL ise 2011 yılında ortaya çıktı ve bir yıl sonra BMW ile elektrikli otomobil bataryaları konusunda stratejik iş birliğine başladı. Akıllı telefon ve dizüstü bilgisayarlar için pil üretirken oluşan bilgi birikimi böylece otomotiv sektörüne taşındı. Fakat özel şirketlerin girişimciliği tek başına bugünkü devasa ölçeği açıklamaya yetmiyor. Çünkü aynı dönemde Çin devleti de oyuna girdi.
DEVLET PAZARI ÖNCE KENDİSİ YARATTI
Elektrikli otomobil üretmenin temel bir problemi vardı: Eğer insanlar elektrikli otomobil satın almıyorsa şirketlerin milyarlarca dolarlık batarya fabrikaları kurması için de yeterli gerekçe yoktu.
Çin bu yumurta-tavuk problemini kamu politikasıyla kırdı.
2009 yılında elektrikli ve enerji verimli araçların yaygınlaştırılması için pilot programlar başlatıldı. Ardından sistem hızla genişletildi. 2010'da Şanghay, Shenzhen, Hangzhou, Hefei ve Changchun'da özel tüketicilerin elektrikli araç satın almasını destekleyen yeni bir program devreye girdi. Teşvik küçümsenecek gibi değildi. Çin Maliye Bakanlığı'nın açıkladığı programa göre tamamen elektrikli bir otomobil için merkezi hükümet desteği araç başına 60 bin yuana kadar çıkabiliyordu. Üstelik merkezi hükümet yerel yönetimleri de şarj altyapısı, araç kullanımı ve batarya geri dönüşümü gibi alanlarda ek destek vermeye çağırıyordu. Böylece devlet sadece üreticiye para vermedi. Bataryaya talep yaratacak pazarı da inşa etti. Elektrikli otobüsler, taksiler, belediye filoları ve ardından bireysel otomobiller giderek büyüyen bir iç pazar yarattı. Bu nokta Çin modelini anlamak açısından kritik.
Batarya endüstrisinde maliyet avantajı yalnızca ucuz işçilikten kaynaklanmıyor. Bir fabrikanın milyonlarca hücre üretmesi, üretim hatalarından öğrenmesi, üretim verimini yükseltmesi, makineleri hızlandırması ve tedarikçilerle birlikte süreçlerini geliştirmesi gerekiyor. Başka bir ifadeyle pil üretiminde ürettikçe öğreniyorsunuz, öğrendikçe ucuzluyorsunuz, ucuzladıkça daha fazla satıyor ve yeniden daha fazla üretiyorsunuz.
Çin bu döngüyü rakiplerinden önce başlattı.
IEA'nın dikkat çektiği çok çarpıcı bir veri bunu gösteriyor: Bugüne kadar dünyada üretilmiş bütün elektrikli araç bataryalarının yüzde 70'inden fazlası Çin'de üretildi. Bu devasa üretim deneyimi, CATL ve BYD gibi şirketlere rakiplerinin kolayca satın alamayacağı bir know-how kazandırdı.
ASIL GÜÇ MADENDE DEĞİL, MADENİ İŞLEMEKTE
Çin'in başarısıyla ilgili en yaygın yanlışlardan biri ise ülkenin lityum açısından çok zengin olduğu için pil sektörüne hakim olduğunun düşünülmesi. Oysa tablo bundan daha karmaşık. Lityumun önemli bölümü Avustralya ve Şili gibi ülkelerde, kobaltın büyük bölümü Demokratik Kongo Cumhuriyeti'nde, nikelin önemli bölümü ise Endonezya'da çıkarılıyor. Çin'in stratejisi bütün madenlerin kendi topraklarında bulunmasını sağlamak olmadı. Maden ile pil arasındaki sanayi zincirini ele geçirmek oldu. IEA verilerine göre Çin bugün lityum, kobalt, grafit ve nadir toprak elementlerinin her birinde küresel işleme kapasitesinin yüzde 70'inden fazlasını kontrol ediyor.
Örneğin lityum Avustralya'da çıkarılabilir. Fakat bataryada kullanılabilmesi için pil kalitesinde lityum hidroksit veya lityum karbonata dönüştürülmesi gerekir. Kobalt Kongo'dan gelebilir. Grafit başka bir ülkede çıkarılabilir. Ama bunların batarya malzemesine dönüşmesi için rafineri, kimya tesisleri, anot-katot üreticileri ve son derece hassas üretim prosesleri gerekiyor. Çin yıllar boyunca tam da zincirin bu bölümüne yatırım yaptı. Sonuçta pil fabrikasının etrafında başka fabrikalar doğdu: katot üreticileri, anot üreticileri, separatör şirketleri, elektrolit üreticileri, makine üreticileri, metal rafinerileri, geri dönüşüm şirketleri… Bir süre sonra bunların her biri diğerinin maliyetini düşürmeye başladı. Batı bugün bir “gigafactory” kurduğunda ihtiyaç duyduğu malzemelerin önemli bölümünü hâlâ başka ülkelerden taşımak zorunda kalırken Çin'de üretici bunların önemli bir kısmını aynı sanayi ekosisteminin içinde bulabiliyor. İşte Çin'in kopyalanması en zor avantajlarından biri burada yatıyor.
Çin bir pil fabrikası kurmadı. Pilin etrafında bir sanayi şehri kurdu.
LFP KUMARI TUTTU
Çin'in yükselişindeki ikinci büyük kırılma noktası pil kimyasında yaşandı. Elektrikli otomobillerde uzun yıllar nikel, manganez ve kobalt içeren NMC tipi bataryalar öne çıktı. Bunun önemli bir nedeni enerji yoğunluğuydu. Daha küçük ve hafif bataryayla daha uzun menzil elde edilebiliyordu. Çinli üreticiler ise LFP olarak bilinen lityum-demir-fosfat kimyasına büyük yatırım yaptı. LFP'nin önemli dezavantajı enerji yoğunluğunun daha düşük olmasıydı. Buna karşılık çok büyük avantajları vardı: Demir ve fosfat gibi daha bol ve ucuz hammaddeler kullanıyor, pahalı nikel ve kobalta ihtiyaç duymuyor ve termal açıdan daha güvenli olabiliyordu. Başlangıçta ikinci sınıf bir çözüm gibi görünen LFP teknolojisi zaman içinde geliştirildi.
BYD'nin Blade Battery gibi tasarımları hücreleri batarya paketine daha verimli biçimde yerleştirerek enerji yoğunluğu dezavantajının bir bölümünü telafi etti. Sonuçta ekonomik denklem değişti. IEA'nın 2025 verilerine göre LFP batarya paketleri kWh başına NMC alternatiflerinden ortalama yüzde 40'tan fazla ucuz hale geldi. Ve Çin bu teknolojide neredeyse rakipsiz bir üretim ekosistemi oluşturdu. Bugün LFP yalnızca uygun fiyatlı elektrikli otomobillerde değil, devasa elektrik depolama tesislerinde de kritik teknolojiye dönüşmüş durumda. Dünya genelindeki bataryalı enerji depolama sistemlerinin yüzde 90'dan fazlası LFP kullanıyor ve bu pillerin neredeyse tamamı Çin'den geliyor. Böylece Çin'in yıllar önce yaptığı teknoloji tercihi elektrikli otomobillerin ötesinde ikinci bir dev pazar yarattı.
CATL + BYD = DÜNYANIN YARISINDAN FAZLASI
Ortaya çıkan ölçek birkaç şirketin rakamlarında görülebiliyor. SNE Research verilerine göre 2025 yılında dünyada elektrikli araçlara takılan bataryaların toplam kapasitesi yaklaşık 1.187 GWh'ye ulaştı. CATL tek başına bunun yüzde 39,2'sini sağladı. BYD'nin payı yüzde 16,4 oldu. Başka bir ifadeyle yalnızca iki Çinli şirket, dünya elektrikli araç batarya pazarının yüzde 55,6'sını kontrol eder hale geldi. İlk 10'a CALB, Gotion High-tech, Eve Energy ve Svolt da eklendiğinde Çinli üreticilerin ağırlığı daha da artıyor. Bu rakamlar aynı zamanda otomotiv sektöründe son yıllarda yaşanan güç değişimini de açıklıyor. Çünkü elektrikli otomobilin en pahalı parçalarından biri batarya.
IEA'ya göre Çin'de üretilen batarya hücrelerinin fiyatı Avrupa'dakilerden yüzde 30'un üzerinde, ABD'dekilerden ise yüzde 20'nin üzerinde daha düşük seviyeye inmiş durumda. Elektrikli otomobil üretiminde Çin ile gelişmiş ekonomiler arasındaki maliyet farkının yaklaşık yüzde 40'ı güç aktarma sistemi maliyetlerinden kaynaklanıyor. Bu yüzden pildeki avantaj otomobile aktarılıyor. 2024 yılında Çin'de satılan elektrikli otomobillerin yaklaşık üçte ikisi, devlet satın alma teşvikleri hesaba katılmadan bile içten yanmalı motorlu muadillerinden daha ucuz hale gelmişti. Böylece Çin'in pil politikası dönüp otomotiv politikasını beslemeye başladı.
UCUZ İŞÇİLİK Mİ? PEK DEĞİL
Çin'in pil avantajını yalnızca “ucuz işçilik” ile açıklamak ise bugünkü tabloyu ciddi biçimde eksik bırakıyor. Modern pil fabrikaları son derece otomatik tesisler. Hücre üretiminde mikron seviyesinde hassasiyet, nem kontrolü, kimyasal proses yönetimi ve yüksek üretim verimi gerekiyor. Asıl fark artık fabrikanın kaç işçi çalıştırdığı değil, ürettiği hücrelerin ne kadarının kusursuz biçimde üretim hattından çıktığı. IEA, rekabetçi bir batarya tesisinin yüzde 90'ın üzerinde üretim verimine ulaşması ve yüksek otomasyon seviyesine sahip olması gerektiğine dikkat çekiyor. Yeni fabrikaların bu seviyeye yaklaşmasının beş yıldan uzun sürebildiği belirtiliyor. Bu nedenle Çin'in avantajı bugün dört kelimeyle özetlenebilir: Ölçek, deneyim, entegrasyon ve hız. Üstelik bunların hiçbiri birkaç milyar dolar harcanarak bir gecede satın alınamıyor. Bir fabrika kurulabilir. Fakat fabrikanın etrafındaki yüzlerce tedarikçi, yetişmiş mühendisler, kimya şirketleri, ekipman üreticileri ve on yıllarca birikmiş üretim bilgisi aynı hızda kurulamıyor.
BAŞARININ KARANLIK YÜZÜ: AŞIRI KAPASİTE
Ancak Çin modelinin bir başka yüzü daha var. Ülke artık ihtiyacından çok daha fazla pil üretebilecek kapasite kurmuş durumda. 2024'te küresel pil hücresi üretim kapasitesi 3 TWh'nin üzerine çıktı. Bu rakam aynı yıl elektrikli araçlar ve enerji depolama sistemlerinden kaynaklanan toplam talebin yaklaşık üç katıydı. Çin'deki tablo daha da çarpıcı.
IEA'ya göre 2023 yılında taşınabilir elektronik cihazlar hariç tutulduğunda Çin, sahip olduğu maksimum hücre üretim kapasitesinin yüzde 40'ından daha azını kullanıyordu. Katot üretim kapasitesi küresel EV hücre talebinin yaklaşık dört, anot kapasitesi ise dokuz katına ulaşmıştı.
Bu aşırı kapasite büyük bir fiyat savaşı yarattı. Batarya fiyatları 2024'te dünya genelinde yüzde 20 düşerken Çin'deki düşüş yaklaşık yüzde 30'u buldu. 2025'te küresel fiyatlar yüzde 8 daha geriledi. Çin'deki batarya paketleri 2025 itibarıyla Kuzey Amerika'dakilerden yaklaşık yüzde 30, Avrupa'dakilerden yüzde 35 daha ucuz hale geldi. Tüketici açısından bu müthiş bir haber. Üretici açısından ise her zaman değil. Çünkü düşen fiyatlar şirketlerin kâr marjlarını eziyor. Bazı batarya malzemesi üreticileri zararına üretim yapmasına rağmen kapasite artırmaya devam ediyor. Dolayısıyla Çin'in bundan sonraki problemi kapasite yaratmak değil, yarattığı devasa kapasiteyi dünyaya satmak.
ŞİMDİ SIRA FABRİKALARI İHRAÇ ETMEKTE
Bu nedenle Çin'in pil stratejisinde yeni dönem başladı. İlk aşamada Çin fabrikayı kurdu. İkinci aşamada iç pazarı yarattı. Üçüncü aşamada küresel tedarik zincirini ele geçirdi. Şimdi dördüncü aşamaya geçiyor: Üretim sistemini dünyaya ihraç ediyor. Avrupa Birliği bugün Çinli pil üreticilerinin en önemli denizaşırı yatırım bölgesi. IEA projeksiyonlarına göre Çinli şirketlerin AB'deki pil üretim kapasitesindeki sahiplik payı 2024'te yüzde 10'un altındayken 2030'a kadar yüzde 30'un üzerine çıkabilir. CATL Almanya'da üretim yapıyor, Macaristan'da büyük bir tesis kuruyor ve Stellantis ile İspanya'da ortak yatırım gerçekleştiriyor. Yani Batı'nın Çin pillerine karşı gümrük duvarları yükseltmesi sorunu bütünüyle çözmeyebilir. Çünkü Çinli şirketler pili Çin'den ihraç etmek yerine fabrikanın kendisini Avrupa'ya taşıyabilir. Daha da önemlisi, Avrupa'da kurulacak fabrikanın makineleri, üretim bilgisi, kimyası ve mühendislik tecrübesi yine Çin'den gelebilir.
ARTIK MESELE PİL DEĞİL, ENERJİ GÜCÜ
Bu nedenle küresel pil yarışı otomotiv sektörünün sınırlarını çoktan aşmış durumda. Güneş ve rüzgâr enerjisinin elektrik sistemindeki payı büyüdükçe elektriğin depolanması gerekiyor. Veri merkezlerinin ve yapay zekânın enerji tüketimi yükseldikçe şebekelerin esnekliğe ihtiyacı artıyor. Evler, fabrikalar, elektrik şebekeleri, otomobiller, kamyonlar hatta gemiler giderek daha fazla batarya kullanıyor. Pil böylece yeni enerji ekonomisinin stratejik altyapısına dönüşüyor. Petrol çağında rafineriler ne kadar stratejikse elektrik çağında batarya fabrikaları da giderek benzer bir önem kazanıyor. Çin bunu rakiplerinden erken gördü. Dahası bugün yarış lityum iyonla da sınırlı değil. CATL ve BYD gibi şirketler sodyum iyon, katı hal ve yeni nesil enerji depolama teknolojilerine yatırım yapıyor. Çin'in son yıllarda oluşturduğu dev mühendislik ve üretim ekosistemi, bir sonraki pil teknolojisine geçişte de ülkeye önemli bir başlangıç avantajı sağlayabilir.
Bu nedenle Çin'in pil hikâyesinden çıkarılacak asıl ders devlet teşviklerinin büyüklüğü değil. Çin'in yaptığı şey tek bir ürünü desteklemek yerine birbirini besleyen bir sistem kurmaktı. Madencilik yatırımlarını rafineriler izledi. Rafinerileri katot ve anot üreticileri izledi. Onları hücre fabrikaları izledi. Hücre fabrikalarını elektrikli otomobil şirketleri izledi. Elektrikli otomobiller devasa iç talep yarattı. Talep üretim ölçeğini büyüttü. Ölçek maliyeti düşürdü. Düşük maliyet ihracatı artırdı. İhracat yeni fabrikaların önünü açtı. Ve yaklaşık 20 yılın sonunda başlangıçta teknoloji takipçisi olan bir ülke, dünyanın pil üretim merkezine dönüştü.
Bugün Avrupa ve ABD milyarlarca dolarlık teşviklerle kendi batarya endüstrilerini kurmaya çalışıyor. Fakat karşılarında yalnızca ucuz Çin pilleri bulunmuyor. Karşılarında yirmi yıldır üretim yapan fabrikalar, binlerce tedarikçi, dev bir mühendislik havuzu, kritik mineral rafinerileri, dünyanın en büyük elektrikli otomobil pazarı ve milyarlarca hücre üretirken edinilmiş bir sanayi hafızası bulunuyor. Bu yüzden küresel pil yarışındaki asıl soru artık “Çin nasıl bu kadar büyüdü?” değil. Daha zor olan soru şu: Dünyanın geri kalanı Çin'in 20 yılda kurduğu bu ekosistemi kaç yılda kurabilir?
Ve belki daha da önemlisi; O zamana kadar Çin bir sonraki pil teknolojisine geçmiş olacak mı?


Bir Cevap Yazın